Domain 97209.de kaufen?
Wir ziehen mit dem Projekt
97209.de um.
Sind Sie am Kauf der Domain
97209.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 97209.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Wie lange Abschreibung Gebäude?
Die Abschreibungsdauer für Gebäude hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Gebäudes, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel beträgt die Abschreibungsdauer für Gebäude zwischen 50 und 100 Jahren. Es ist wichtig, die genauen Abschreibungsmethoden und -zeiträume gemäß den geltenden Gesetzen und Vorschriften zu beachten, um steuerliche Vorteile optimal zu nutzen. Eine genaue Berechnung der Abschreibungsdauer für ein Gebäude sollte in Absprache mit einem Steuerberater oder einem Fachmann durchgeführt werden, um Fehler zu vermeiden und die finanzielle Planung zu optimieren. **


Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
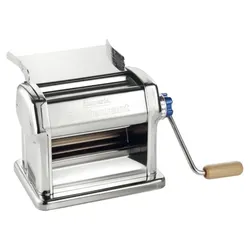
IMPERIA Restaurant Nudelmaschine RestaurantRestaurantDie halbprofessionelle Maschine ist aus Edelstahl hergestellt und ideal für die Herstellung von hausgemachten Teigwaren mit natürlichen Zutaten.Länge der Knetwalzen 220 mm (Teiglänge 210 mm), Öffnung der Walzen max. 5 mm. Zahnwerke aus gefrästem und gehärtetem Stahl, die auf geschliffenen Stiften drehen. Selbstschmierende Speziallager. Durch zusätzliche Übersetzung minimale Anstrengung. Patentierter drehbarer Einstellknopf mit Zahlen für 10 verschiedene Stärken des Nudelteiges. Patentierte Klammer “Tigre” zur Befestigung der Maschine an jedem Tisch. Stundenherstellung: ca. 12 kg. Gewicht: ca. 10,300 kg.Im Lieferumfang enthalten:Trichter, Kurbel und Spannbacke. Die Schnittzubehörteile Simplex müssen getrennt angefordert werden. Es kann unter sieben verschiedenen Aufsätzen für langen Teigwarensorten gewählt werden.? Höhe (mm): 250 Länge (mm): 330 Breite (mm): 220 Material: Edels...787,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Wie hoch ist die Abschreibung auf Gebäude?
Die Abschreibung auf Gebäude hängt von verschiedenen Faktoren ab, wie z.B. dem Anschaffungswert des Gebäudes, der Nutzungsdauer und der Abschreibungsmethode. In der Regel wird die Abschreibung auf Gebäude über einen Zeitraum von 40 bis 50 Jahren vorgenommen. Die genaue Höhe der Abschreibung kann je nach Land und steuerlichen Vorschriften variieren. Es ist wichtig, die Abschreibung auf Gebäude korrekt zu berechnen, um die steuerlichen Auswirkungen richtig zu berücksichtigen und die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
REOBRIX 66506 BBQ Restaurant 1389 Teile 14+ Klemmbaustein GebäudeDas REOBRIX 66506 BBQ Restaurant bringt detailreiche Stadtarchitektur und kreativen Bauspaß in ein außergewöhnliches Klemmbausteinmodell. Aus 1389 Teilen entsteht ein dreidimensionales Restaurantgebäude mit markanter Fassade, dekorati74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IMPERIA Restaurant Nudelmaschine RestaurantRestaurantDie halbprofessionelle Maschine ist aus Edelstahl hergestellt und ideal für die Herstellung von hausgemachten Teigwaren mit natürlichen Zutaten.Länge der Knetwalzen 220 mm (Teiglänge 210 mm), Öffnung der Walzen max. 5 mm. Zahnwerke aus gefrästem und gehärtetem Stahl, die auf geschliffenen Stiften drehen. Selbstschmierende Speziallager. Durch zusätzliche Übersetzung minimale Anstrengung. Patentierter drehbarer Einstellknopf mit Zahlen für 10 verschiedene Stärken des Nudelteiges. Patentierte Klammer “Tigre” zur Befestigung der Maschine an jedem Tisch. Stundenherstellung: ca. 12 kg. Gewicht: ca. 10,300 kg.Im Lieferumfang enthalten:Trichter, Kurbel und Spannbacke. Die Schnittzubehörteile Simplex müssen getrennt angefordert werden. Es kann unter sieben verschiedenen Aufsätzen für langen Teigwarensorten gewählt werden.? Höhe (mm): 250 Länge (mm): 330 Breite (mm): 220 Material: Edels...787,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Wie lange Abschreibung Gebäude?
Die Abschreibungsdauer für Gebäude hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Gebäudes, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel beträgt die Abschreibungsdauer für Gebäude zwischen 50 und 100 Jahren. Es ist wichtig, die genauen Abschreibungsmethoden und -zeiträume gemäß den geltenden Gesetzen und Vorschriften zu beachten, um steuerliche Vorteile optimal zu nutzen. Eine genaue Berechnung der Abschreibungsdauer für ein Gebäude sollte in Absprache mit einem Steuerberater oder einem Fachmann durchgeführt werden, um Fehler zu vermeiden und die finanzielle Planung zu optimieren. **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeiffer, Martin: Gebäude-EnergieberatungGebäude-Energieberatung , Grundlagen - Systeme - Anwendung , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: de-Fachwissen##, Autoren: Pfeiffer, Martin~Bethe, Achim~Janßen, Holger~Fanslau-Görlitz, Dirk, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 448, Keyword: Blower-Door-Test; DIN EN ISO 50001; Dämmung; Energieausweis; Energiebedarf; Energieberatung; Energieffizienz; GEG; Gebäudeberatung; Gebäudeenergiegesetz; Gebäudesanierung; Niedrigstenergiegebäude; Thermographie; VDI 3922; Wirtschaftlichkeitsberatung, Fachschema: Bau / Bauberufe~Bauberuf~Bau / Baurecht~Baurecht - Bundesbaurecht~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Energietechnik~Energierecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Nachhaltigkeit~Sustainable Development~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rohstoff~Technologie~Umweltrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Baurecht~Energie- und Rohstoffrecht~Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Umweltrecht~Nachhaltigkeit~Elektrikerhandwerk~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 648, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Wie hoch ist die Abschreibung auf Gebäude?
Die Abschreibung auf Gebäude hängt von verschiedenen Faktoren ab, wie z.B. dem Anschaffungswert des Gebäudes, der Nutzungsdauer und der Abschreibungsmethode. In der Regel wird die Abschreibung auf Gebäude über einen Zeitraum von 40 bis 50 Jahren vorgenommen. Die genaue Höhe der Abschreibung kann je nach Land und steuerlichen Vorschriften variieren. Es ist wichtig, die Abschreibung auf Gebäude korrekt zu berechnen, um die steuerlichen Auswirkungen richtig zu berücksichtigen und die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.